Une formule figée à déconstruire
« Le viager ? Une bonne affaire pour l’acheteur. » Cette formule figée résume à elle seule la place du viager dans l’imaginaire immobilier français : un pari sur la durée de vie d’autrui, une décote à capter, une plus-value au décès. L’affaire Jeanne Calment, laquelle a survécu trente ans à son acquéreur, a fixé le folklore. De plus, le marché s’est construit sur la promesse d’offre commerciale de biens acquis « 30 à 40 % en dessous du prix du marché », et presque jamais l’intérêt du vendeur âgé.
Le viager organise trois leviers qu’une stratégie foncière peut être amenée à rechercher dans un outil : il dissocie l’usage de la propriété dans le temps, étale le prix au lieu de le concentrer dans une transaction unique et enfin il capte une mutation au moment précis où elle se décide plutôt qu’au prix fort et après coup dans l’urgence. Trois propriétés que les politiques foncières reconstituent avec d’autres montages, alors qu’un contrat du Code civil y répond depuis toujours.
Ce paradoxe mérite d’être travaillé. En effet, d’un côté, un outil juridiquement robuste, socialement décrié, économiquement marginal et de l’autre, une transformation démographique massive du parc de logements que les acteurs fonciers regardent sans s’en saisir. Entre les deux, un retournement possible qui ferait du viager, adossé aux opérateurs du temps long et fléché vers le logement abordable, un outil d’intérêt général.
Il s’agit donc de comprendre pourquoi le viager est resté un angle mort, ce que la démographie change à l’équation, et à quelles conditions le retournement peut s’opérer.
Une expérimentation pionnière lancée par l’EPF Pays basque et ses partenaires, présentée en encart, assure le fil conducteur du présent article et montre que ce n’est plus une hypothèse d’école.
I. Un outil ancien sur un marché étroit et une image abîmée
1.1 La mécanique en 3 actions : dissocier, étaler, sécuriser
Le viager est un outil financier ancien avant d’être un outil foncier innovant. C’est un contrat de vente viagère régi par le Code civil dans les articles 1968 et suivants, en vigueur depuis le 21 mars 1804. Sa mécanique tient en un « bouquet », capital versé à la signature, une « rente », versée au vendeur sa vie durant et très souvent la « réserve » d’un droit d’usage et d’habitation, ou d’un usufruit. Comme le vendeur reste chez lui sa vie durant, le prix, c’est-à-dire le bouquet augmenté de la valeur des rentes à verser, rend compte de cette occupation par une décote. Ce n’est pas une faveur consentie par le vendeur mais bien la contrepartie économique d’un service rendu bien réel à travers la jouissance du bien conservée jusqu’au décès. L’aléa de la durée du versement de la rente, corollaire de la durée de vie, fonde juridiquement le contrat.
Dit autrement, le viager est un montage de dissociation temporelle entre la propriété et l’usage, avec un paiement échelonné indexé sur la vie de l’occupant.
A noter aussi, au moment où la pratique foncière peine par d’autres chemins, les vertus des montages qui évitent de faire circuler le foncier de mains en mains. En effet, chaque transaction intermédiaire ajoute une marge, un coût de portage et un délai que le prix de sortie devra absorber. Eviter cette circulation ne vise donc pas à figer la propriété, mais à sécuriser l’usage dans la durée tout en contenant le renchérissement par effet cliquet à chaque cession.
1.2 Un marché confidentiel et mal documenté
Le marché du viager est une niche en France. Les baromètres professionnels convergent vers 5 000 à 6 000 ventes par an, soit moins de 1 % des transactions immobilières, pour environ 90 000 crédirentiers et un milliard d’euros de bouquets et de rentes réinjectés chaque année. Le viager occupé domine très largement, entre 70 et 90 % des opérations selon les sources. L’âge moyen des vendeurs s’établit autour de 77 ans. La géographie est concentrée sur les littoraux et l’Île-de-France, c’est-à-dire précisément sur les marchés les plus tendus.
Note importante : ces chiffres proviennent des opérateurs privés du secteur, faute de statistique consolidée. Un marché sans données publiques est déjà, en soi, un symptôme d’angle mort des politiques foncières.
1.3 Une image qui verrouille l’usage
Ce qui bloque le changement d’échelle de l’usage de l’outil n’est ni le droit ni la demande potentielle. C’est probablement la confiance, tant que le récit dominant reste celui de l’acheteur qui « fait une affaire » sur l’espérance de vie du vendeur. Les familles s’y opposent, les vendeurs hésitent, les prescripteurs restent prudents. L’outil paie l’usage et pendant que le viager reste assigné à ce rôle, la démographie, elle, transforme silencieusement le parc de logements.
II. La démographie fait muter le parc, et l’action foncière regarde ailleurs
2.1 Le parc de demain est déjà détenu
Les ordres de grandeur sont connus mais rarement lus avec des « lunettes foncières ». Un Français sur quatre a plus de 60 ans et l’Insee en projette plus d’un sur trois en 2050. Les personnes âgées sont massivement propriétaires (72 % des plus de 70 ans). Dans les zones tendues, littorales et métropolitaines, cette propriété occupante âgée se concentre là où les prix sont les plus élevés. Le parc de demain est déjà détenu. Mais par qui sera-t-il repris ? et surtout pour quel usage ?
2.2 Le maintien à domicile et des politiques foncières à rattraper
Face au vieillissement, la politique publique a choisi son cap vers le maintien à domicile. La production de places en établissement est au ralenti et l’aspiration à vieillir chez soi est massive. L’État a créé en 2024 « MaPrimeAdapt’ », avec l’objectif d’adapter 680 000 logements en dix ans pour 1,5 milliard d’euros. L’Anah rappelle l’ampleur du retard car seulement 6 % du parc est adapté au vieillissement (ou à la perte d’autonomie). Il est donc demandé à des propriétaires âgés, souvent riches d’un bien et pauvres de liquidité, de financer eux-mêmes l’adaptation de logements qu’ils n’ont pas les moyens de transformer. L’aide aux travaux traite le bâti mais elle ne traite pas la trésorerie personnelle ni le devenir foncier du bien.
Pourtant chaque logement détenu par un propriétaire occupant âgé est une mutation en attente. Quand elle survient, au décès ou au départ en établissement, elle est captée par le marché au prix fort et, en zone tendue, elle profite d’abord à ceux qui peuvent payer comptant (investisseurs, acquéreurs de résidences secondaires, retraités aisés…). Autrement dit, la mutation bascule vers des usages qui retirent durablement ces biens du marché de la résidence principale, au détriment notamment des ménages aux revenus moyens.
Le paradoxe est là.
Les politiques foncières se sont outillées pour préempter les commerces, les terrains stratégiques, les immeubles dégradés et elles observent des mutations une à une, au fil des déclarations d’intention d’aliéner. Cependant, face à la mutation la plus massive, la plus lente et la plus inéluctable de toutes, elles ne disposent d’aucun outil d’anticipation. Le viager est l’outil qu’il faut pour agir sereinement avant la mutation, au moment où elle se décide, avec l’accord de celui qui la décide et souvent avec l’accord de ses descendants.
III. Retourner le viager dans la filière de co-construction foncière [1]
3.1 Le propriétaire reste dans le montage
Dans la grille de lecture des logiques d’acteurs (Marchal, 2023) le viager n’exproprie pas, ne contraint pas, ni ne relocalise. Il associe le propriétaire au devenir de son bien, tout en restant dans les lieux, et en percevant une valorisation étalée. Ce dernier décide lui-même du moment de la dissociation entre son usage et sa propriété. Le foncier ne circule qu’une fois, au bénéfice d’une destination finale, sans chaîne d’intermédiations ni renchérissement à chaque maillon. C’est très exactement la posture que cherchent les montages de co-construction foncière. Il s’agit d’arrêter de faire changer le foncier de mains, associer le propriétaire plutôt que l’exclure. Le viager en est une forme ancienne, restée orpheline d’acteurs capables de la porter loyalement.
3.2 Les conditions de réussite du viager d’intérêt général
Le viager, a fortiori d’intérêt général, suppose un acquéreur sans exigence de rentabilité courte. Notre attention se porte vers un établissement public foncier, un organisme de foncier solidaire, une foncière ou une coopérative solidaire, ou n’importe quel opérateur de temps long. Parmi ces figures, c’est le couple OFS/Bail réel solidaire que nous retenons dans la suite du présent article, notamment en partie 4, car lui seul garantit juridiquement la destination finale du bien. L’aléa individuel, potentiellement insupportable pour un particulier lambda, se mutualise à l’échelle d’un portefeuille ou s’absorbe dans un bilan public dont l’horizon se compte en décennies.
Une sortie fléchée et anti-spéculative est la condition décisive, et la plus innovante du dispositif proposé. Sans cette destination d’intérêt général, un viager porté par un acteur public, quoique rarement utilisé, ne serait qu’un montage d’anticipation classique.
La pertinence de la stratégie foncière développée dans sa version solidaire tient à l’articulation avec l’organisme de foncier solidaire et le bail réel solidaire, créés par la loi ALUR de 2014 et l’ordonnance de 2016. Cette articulation change la nature de l’opération car la décote d’entrée ne nourrit pas une plus-value mais elle garantit un prix de sortie durablement maîtrisé, au bénéfice de ménages accédants sous plafonds. C’est brillant !
Le bien capté sur un marché à 5 000 ou 6 000 euros le mètre carré peut revenir sur ce marché à un niveau très inférieur, et y rester, par construction juridique, hors de la spéculation.
La réussite du viager d’intérêt général se joue aussi dans le contenu du bouquet et de la rente. Traditionnellement le maintien à domicile est intégré au prix. Or dans sa version d’intérêt général, le vendeur ne monnaye plus seulement ses murs car il peut acheter, dans la même opération, la possibilité de bien vieillir chez lui avec par exemple, intégrés au bouquet :
– les travaux d’adaptation du logement, définis avec un opérateur de l’habitat accompagné et adossés le cas échéant aux aides de droit commun,
– la conception d’une rente évolutive, convertible pour partie en services au-delà du droit commun, en lien avec les Départements, compétents sur l’accompagnement social.
Le dernier élément, qui fait toute la différence, est de porter une éthique explicite auprès du vendeur et de sa famille. En effet, la transparence complète avec les familles, le refus des situations successorales conflictuelles, le refus de la surenchère sur les offres du marché sont essentielles. Ces règles de conduite ne sont pas des suppléments de morale, elles sont la condition de l’acceptabilité qui fait défaut depuis toujours. Un viager d’intérêt général qui gagnerait les dossiers en alignant ses offres sur la promesse spéculative détruirait sa propre raison d’être. Chaque offre a son marché, c’est complémentaire et c’est très bien ainsi.
3.3 Un paysage qui bouge déjà
Le retournement est plus qu’une intuition ou qu’un cas d’école. Dès 2014, la Caisse des Dépôts et une vingtaine d’investisseurs institutionnels ont créé Certivia, le premier fonds mutualisé dédié au viager occupé, reconduit en 2020 et doté au total de 350 millions d’euros, avec un objectif de plus d’un millier d’acquisitions. C’est la démonstration que l’aléa viager se gère en portefeuille et que des standards de loyauté peuvent structurer un marché. Dans le champ de l’économie sociale, la coopérative « Les 3 Colonnes » a forgé le concept même de « viager solidaire » au service du maintien à domicile. Il manquait probablement le chaînon foncier c’est-à-dire un opérateur capable d’articuler la captation viagère avec la production de logement abordable. C’est ce chaînon qu’une expérimentation territoriale a posé dans le Pays basque, en combinant pour la première fois viager, adaptation du logement et sortie en bail réel solidaire (voir encart).
IV. Le modèle économique : qui porte, et pour quoi faire ?
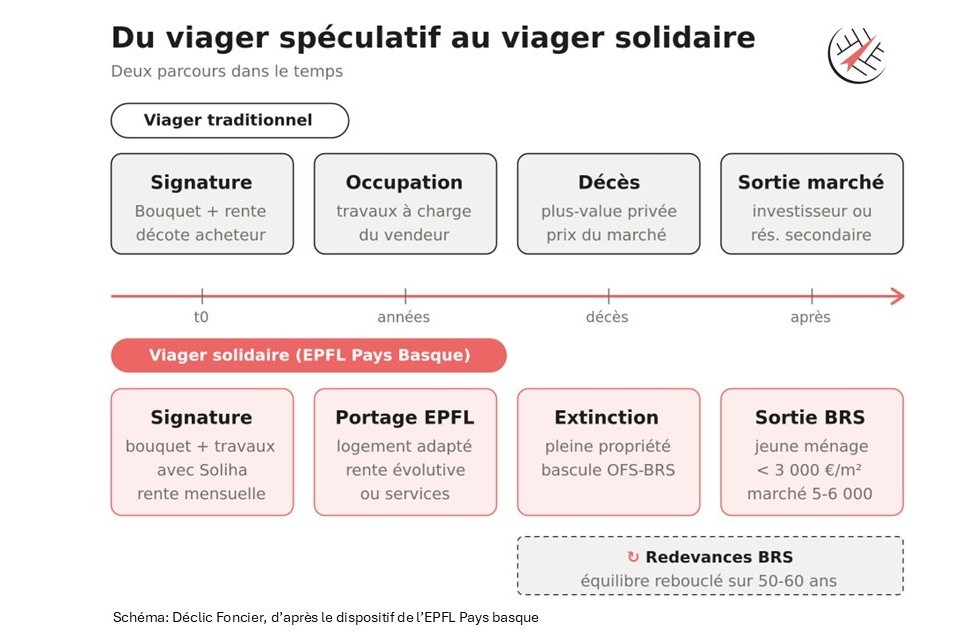
Pendant toute la durée d’occupation, l’opération ne fait que coûter avec un bouquet décaissé, des travaux financés, une rente versée. L’amortissement ne commence qu’à la revente du bien par l’opérateur, une fois le viager éteint au décès du vendeur. Une revente volontairement minorée en bail réel solidaire ne couvre pas l’investissement. Ce sont les redevances foncières de l’organisme de foncier solidaire qui amortissent le solde, sur des durées qui peuvent atteindre cinquante ou soixante ans. Aucun opérateur lucratif ne tient cette équation, et c’est précisément ce qui la rend intéressante : elle dessine en creux le rôle propre des acteurs fonciers publics et solidaires, seuls capables d’affecter une ressource patiente, fiscalité dédiée ou épargne institutionnelle de long terme, à une transformation patrimoniale qui se compte en générations.
Il faut le dire tout aussi clairement, le viager d’intérêt général ne produira pas des milliers de logements. À l’échelle d’un territoire, quelques opérations par an, peut-être dix ou quinze logements en dix ou quinze ans. L’objection de l’échelle est réelle, mais elle marque aussi la nature de l’outil. Chaque bien capté opère une substitution qualitative au cœur exact des zones les plus tendues. C’est à dire que là où la mutation aurait installé un investisseur ou une résidence secondaire, elle installera un ménage primo-accédant et durablement grâce du bail réel solidaire. S’y ajoute un effet de norme : l’existence d’une offre publique loyale, transparente sur ses prix et ses engagements, tire les standards du marché, comme l’arrivée des fonds institutionnels a commencé à le faire. C’est une politique de précision et d’exemplarité, complémentaire des politiques de masse, sans concurrence entre elles.
Restent des limites du dispositif. L’aléa de durée, mutualisable dans un portefeuille, pèse lourdement sur un opérateur qui ne détient que quelques biens. Tracter l’outil est une gageure. Les règles d’évaluation domaniale et la doctrine comptable du portage viager restent à consolider. Aussi, le ciblage est étroit par construction car l’outil ne s’adresse pas au retraité aisé capable de financer lui-même ses travaux, mais aux propriétaires riches d’un bien et pauvres de revenus, nombreux dans les marchés tendus. L’acceptabilité familiale demande un travail de pédagogie et de transparence qui ne s’improvise pas. Et l’ingénierie est exigeante parce qu’elle croise trois métiers : le foncier, l’habitat accompagné, l’action sociale, et ces trois métiers n’ont pas l’habitude de contractualiser ensemble. Le viager d’intérêt général est à ce prix. C’est un montage de coopération avant d’être un produit.
Au Pays basque, le premier tour de table foncier du viager solidaire : un pari réussi
Sur la côte basque, où les diagnostics locaux font état d’un âge moyen supérieur d’une dizaine d’années à la moyenne nationale, une étude de l’agence d’urbanisme croisant vieillissement et logement a déclenché un montage inédit. L’établissement public foncier local Pays basque, agréé organisme de foncier solidaire, a constitué avec Soliha Pays basque et le Département des Pyrénées-Atlantiques un dispositif d’acquisition en viager baptisé Lokarri.
Le principe est le suivant : le bouquet intègre les travaux d’adaptation du logement définis par Soliha (salle de bains, revêtements de sol, cuisine), la rente, évolutive, peut être convertie pour partie en services au-delà du droit commun, en lien avec le Département. Enfin, à l’extinction du viager, les biens sont fléchés vers le bail réel solidaire, à destination de jeunes ménages accédants.
Deux premières acquisitions ont été réalisées, à Anglet et à Biarritz, et plusieurs dossiers sont à l’étude. Le dispositif fonctionne y compris en secteur rural détendu. Un exemple anonymisé et volontairement modifié donne le ton. Soit un bien estimé à 350 000 euros, un bouquet de 150 000 euros avec travaux d’adaptation intégrés, une rente mensuelle de 1 000 euros, avec des projections de rétrocession aux ménages accédants en BRS à l’issue du viager, qui s’établissent sous les 3 000 euros du mètre carré, quand le marché local se situe entre 5 000 et 6 000 euros.
« Celui qui accepte de vendre son bien en viager est juste là pour se faire tondre », résume, à propos du marché classique, Arnaud Portier, qui a dirigé l’établissement jusqu’en janvier 2026 et porté la création du dispositif. Sa conviction tient en une phrase « Ce n’est pas la solution unique, c’est un outil supplémentaire dans la caisse à outils. »
Vers un viager d’intérêt général
La notion de viager d’intérêt général n’est pas un oxymore, c’est un vrai retournement d’usage, comme le foncier en a déjà connu et comme la stratégie foncière les aime.
Le bail emphytéotique a été un outil agricole avant d’être un outil d’aménagement. La dissociation sol-bâti, une curiosité juridique avant de devenir le bail réel solidaire. Le démembrement, une technique patrimoniale avant de nourrir l’usufruit locatif social par exemple. Le viager attend le même destin.
Cela suppose quand même de changer trois réflexes. Arrêter de lire le viager comme un pari sur la mort, et commencer à le lire comme un contrat entre générations, dont la loyauté peut être garantie par des opérateurs publics et solidaires. Arrêter de laisser la mutation démographique du parc au seul marché, et commencer à la traiter comme un fait foncier majeur, anticipable et contractualisable, au même titre que la mutation d’une friche ou d’un commerce. Arrêter d’opposer politique du grand âge et politique du logement, et commencer à les financer l’une par l’autre, dans la même opération.
Le viager d’intérêt général ne changera pas d’échelle par décret. Il changera d’échelle si les opérateurs du temps long s’en saisissent avec des règles de loyauté explicites, une sortie fléchée vers le logement abordable et des partenariats assumés avec les métiers de l’habitat accompagné et de l’action sociale. Ce sera lent, modeste et exigeant. C’est précisément à cela que l’on reconnaît un travail de stratégie foncière.
Pascale Marchal a travaillé dans différentes institutions à toutes les étapes de la chaine du foncier avant de fonder le cabinet de conseil Déclic Foncier. Elle apublié deux ouvrages fondateurs
Sources de l’article
- Entretien avec Arnaud Portier, réalisé le 24 juillet 2026 par Pascale Marchal (inspiration de l’article et encart : citations et chiffres indicatifs du dispositif basque).
- Baromètre du viager Univers Viager, cité par L’Assurance en mouvement, « 6 000 ventes par an : le viager se structure en France », 24 février 2026 (volumes, crédirentiers, profils, montants).
- Justager, « Marché du viager : état des lieux et perspectives », 2025 (5 000 à 6 000 ventes par an, part du viager occupé, formes de vente).
- Anah et solidarites.gouv.fr, dossiers MaPrimeAdapt’, 2024-2026 (objectif de 680 000 logements adaptés en dix ans, 1,5 milliard d’euros, 6 % du parc adapté).
- Caisse des Dépôts / La Française REM, Certivia, fonds mutualisé de viager occupé, 150 puis 200 millions d’euros, objectif de plus de 1 000 biens ; 72 % des plus de 70 ans propriétaires de leur résidence principale, d’après l’Insee
- https://www.certivia-viager.fr
- Profession CGP, « Le retour en grâce du viager », 2018 (coopérative Les 3 Colonnes, concept de viager solidaire ; projections Insee de vieillissement).
- Pascale Marchal, 2018, Stratégie(s) foncière(s). Foncier et projet : vision globale et itérative. Editions Ponts et Chaussées 2018;
- Pascale Marchal, 2023, Mise en œuvre de la stratégie foncière du renouvellement urbain. Choix tactiques parmi 90 outils. Editions Ponts et Chaussées.
[1] Pascale Marchal, 2018