En Champagne, l’hectare de vigne se négocie au-delà du million d’euros, un niveau sans équivalent dans le foncier agricole français, que n’expliquent ni la surface ni la seule qualité du sol. Les pages qui suivent proposent une grille de lecture de la formation de ces prix, nourrie par une pratique professionnelle de l’intermédiation sur ce marché, celle d’un cabinet qui prépare et accompagne des cessions de domaines champenois : une aire d’appellation close, des actifs immatériels que le sol ne laisse pas voir, un cadre de régulation dense, et une liquidité faible où la cession de gré à gré est la norme[1].
Introduction
Quand un professionnel du foncier découvre qu’un hectare de vigne peut valoir plusieurs centaines de milliers d’euros, et, dans les meilleurs secteurs de Champagne, approcher les deux millions, sa première réaction tient souvent de l’incrédulité. Comment un terrain agricole, planté d’une culture pérenne sans droit à bâtir, atteint-il de tels niveaux ? La question n’est pas anecdotique : elle touche à la manière dont se forme la valeur d’un actif où le sol, au sens agronomique du terme, compte finalement pour peu dans le prix.
Cet article présente les spécificités foncières du vignoble champenois en insistant sur trois caractéristiques : la délimitation géographique de l’appellation et le plafonnement des quantités commercialisées, qui fondent la valeur (section 1) ; la régulation du marché foncier, qui conditionne les transactions (section 2) ; enfin, la faible liquidité du marché et la prédominance des cessions de gré à gré (section 3). Il esquisse pour finir les enjeux de politique foncière que soulèvent ces mécanismes (section 4).
Un marché à part
Selon la Fédération nationale des SAFER, dans sa publication annuelle « Le prix des terres », le prix moyen des vignes en appellation Champagne s’établit en 2024 à 1 121 800 euros l’hectare, en progression de 1,7 %, ce qui en fait les vignes les plus chères de France, très loin devant la moyenne des autres vignobles d’appellation, de l’ordre de 94 000 euros l’hectare la même année[2]. Ce simple écart de valeur, d’un facteur supérieur à dix, suffit à indiquer que l’on a affaire à un marché à part, obéissant à une logique propre.
Délimitation géographique de l’appellation
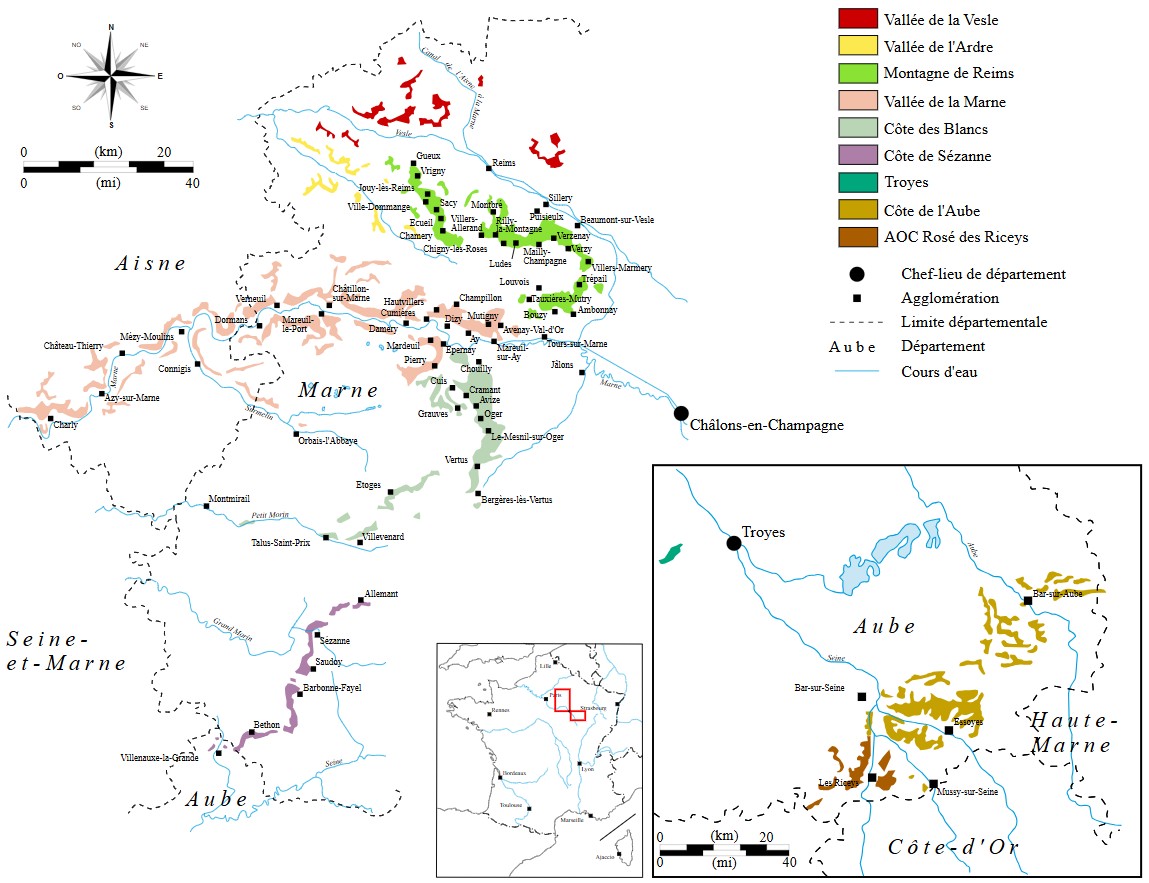
Le vignoble champenois s’étend sur cinq départements du nord-est de la France et quelque 319 communes de production[3]. Trois notions s’y confondent souvent, et il faut les séparer. L’aire géographique est la liste des communes où les opérations peuvent avoir lieu. L’aire parcellaire délimitée désigne les parcelles précises qui ouvrent droit à plantation en appellation : c’est le seul périmètre qui crée de la valeur, et il couvre environ 34 000 hectares. La surface effectivement plantée, enfin, suit la deuxième de très près : la quasi-totalité des parcelles classées est plantée, et le Syndicat général des vignerons recensait 33 563 hectares exploités en 2024.
Il n’existe donc pas de réserve foncière à l’intérieur de l’aire : le gisement de plantation y est pratiquement épuisé. C’est ce qui donne à la clôture juridique toute sa portée économique. Ces surfaces, modestes à l’échelle agricole nationale, décrivent un espace fermé : l’aire est fixée, et l’on ne crée pas de nouveaux hectares de Champagne. Toute révision de ses limites relève d’une procédure longue et exceptionnelle, conduite sous l’autorité de l’Institut national de l’origine et de la qualité[4]. La rareté sur laquelle repose la valeur n’est donc pas une donnée naturelle : elle procède d’un arbitrage professionnel actif, et son maintien est aujourd’hui une décision.
C’est cette clôture qui fonde l’essentiel de la valeur. À l’intérieur de l’aire, la demande de raisin des maisons et des coopératives est structurellement soutenue, tandis que l’offre de foncier est, par construction, bornée. La rareté n’est donc pas conjoncturelle : elle est inscrite dans le droit de l’appellation. Un hectare planté en Champagne ne vaut pas ce qu’il produit une année donnée, mais ce qu’il autorise à produire, indéfiniment, sur une aire que nul ne peut agrandir. Cette clôture pose le cadre, mais elle ne suffit pas à fixer le prix. Ce qu’un hectare autorise à produire acquiert de la valeur par la vente de sa production et par les contrats, les droits et les autorisations qui s’y attachent. Les sections suivantes reviennent sur chacun de ces termes.
Carte du vignoble de Champagne
Source: Wikimedia Commons
Plafonnement des quantités et régulation du prix du raisin
De nombreux vignobles connaissent une offre foncière bornée, des appellations prestigieuses et un encadrement administratif comparable, sans pour autant atteindre les niveaux de prix champenois. La différence s’explique d’abord par le produit brut à l’hectare, lui-même commandé par deux variables administrées. La première est la quantité commercialisable, plafonnée chaque année par la filière : 9 000 kilogrammes à l’hectare pour la vendange 2025, 8 800 pour 2026, en retrait pour la troisième année consécutive.
La seconde variable est le prix du raisin, que le préfet constate chaque année, commune par commune, pour le calcul des fermages. Pour la vendange 2024, les arrêtés retiennent 6,71 euros le kilogramme dans l’Aube pour les crus autres que Montgueux et Villenauxe-la-Grande, portés à 7,80 euros pour ces deux communes ; dans la Marne, les valeurs s’échelonnent, selon le cru, d’un peu moins de sept à près de huit euros et demi. L’écart entre communes est, à lui seul, du même ordre que la hiérarchie des crus. Le produit brut d’un hectare de vigne champenoise se compte ainsi en dizaines de milliers d’euros. Rapporté au coût de revient du kilogramme, que le Syndicat général des vignerons estime à 4,89 euros pour la vendange 2024 et à 5,07 euros pour 2025, l’écart laisse une marge brute de l’ordre de deux à trois euros par kilogramme.
Le produit d’un hectare champenois dépasse donc nettement celui des autres grands vignobles, avec une précision qui en change la portée : ce qui s’ancre dans le prix du foncier n’est pas la marge de l’exploitant, mais le prix du raisin, une variable négociée à l’échelle de la filière et dont le niveau reflète la valeur captée par l’aval. La correspondance n’a rien de mécanique pour autant. Si le foncier capitalisait la marge de l’année, son prix suivrait le cours du raisin millésime après millésime ; or la vendange 2025 s’est nouée sur des prix en léger repli quand les valeurs foncières restaient stables ou progressaient de 3 % en côte des Blancs. Le marché du foncier capitalise une anticipation de long terme, non un résultat d’exercice, et la part que nul flux ne justifie entièrement reste ce que l’on peut appeler une prime de rareté.
À l’intérieur même de cette aire, la valeur se hiérarchise fortement selon le terroir. Les ordres de grandeur observés sur le marché s’échelonnent d’environ 850 000 à 950 000 euros l’hectare dans la Côte des Bar, à 1 à 1,2 million en premier cru, 1,3 à 1,4 million dans les grands crus de la Montagne de Reims, et jusqu’à 1,8 à 2 millions dans les grands crus de la Côte des Blancs. Ces fourchettes, qui portent sur les seuls crus, s’établissent au-dessus des moyennes de zone publiées par la SAFER, lesquelles agrègent des communes de classements différents : l’écart n’est pas une contradiction, il mesure la dispersion interne de chaque zone. Un facteur supérieur à deux sépare ainsi deux hectares également plantés, également classés en appellation, mais situés dans des communes différentes. Aucun critère immobilier (constructibilité, desserte, localisation urbaine) ne rend compte de cette hiérarchie. Son origine est qualitative, héritée d’une longue histoire de reconnaissance des terroirs (voir encadré « L’échelle des crus »), mais ce n’est pas la qualité qui se capitalise directement : c’est le prix auquel se vend le raisin de chaque commune, que l’arrêté préfectoral constate encore chaque année cru par cru pour le calcul des fermages. La hiérarchie des terroirs agit sur le foncier par l’intermédiaire du marché du raisin, et c’est à ce titre qu’elle se retrouve, presque à l’identique, dans les prix à l’hectare.
Encadré · L’échelle des crus
Née en 1919 dans le prolongement de la délimitation de l’appellation, l’échelle des crus classe les communes, et non les parcelles, selon un pourcentage compris entre 80 et 100 %. Le classement est communal : toutes les vignes d’un village portent le même taux, quelles que soient leurs différences de pente, d’exposition ou de sol. Dix-sept villages atteignent le taux maximal de 100 % et sont dits grands crus ; ils représentent de l’ordre de 4 000 hectares plantés, soit environ 12 % du vignoble. Quarante-deux communes classées de 90 à 99 % portent l’appellation premier cru, pour quelque 5 000 hectares. Les quelque 260 autres communes, entre 80 et 89 %, ne portent aucune mention : l’essentiel du vignoble est donc non classé au sens de l’échelle. Celle-ci a été révisée à la marge (cinq communes sont passées grand cru en 1985), mais n’a plus fait l’objet de refonte depuis. Elle a longtemps servi à fixer, commune par commune, le prix interprofessionnel du raisin ; cette fonction de tarification a été abandonnée, et les prix se négocient désormais de gré à gré entre vignerons et maisons. L’échelle demeure toutefois une puissante hiérarchie qualitative, que le prix du raisin puis celui du foncier reproduisent fidèlement.
Contrats d’approvisionnement et actifs immatériels
Si le classement du terroir donne la première clé, il n’épuise pas la formation du prix. Deux domaines de surface identique et de classement équivalent peuvent valoir du simple au double. La différence tient à des éléments qui ne se voient pas sur le terrain.
Le premier est contractuel. Une grande partie du raisin champenois se vend à des maisons de négoce dans le cadre de contrats d’approvisionnement pluriannuels : 18 254 hectares y étaient engagés à la vendange 2025, soit un taux d’engagement pluriannuel du vignoble au négoce de 60,4 %. Un domaine assorti de tels contrats, c’est-à-dire d’un débouché commercial stable et identifié, ne se valorise pas comme un domaine qui devra trouver ses acheteurs. De même, l’appartenance à une coopérative, la détention de parts, l’existence de stocks de vin en cours de vieillissement ou, le cas échéant, d’une marque, sont autant d’actifs qui s’ajoutent à la valeur du sol. Le sol ne dit presque rien du prix tant que l’on n’a pas lu ce qui s’y attache.
Le second est économique. La valeur d’un hectare de vigne se comprend aussi comme la capitalisation d’un revenu attendu. Or ce revenu, lorsqu’il prend la forme d’un fermage, c’est-à-dire de la location de la vigne à un exploitant, est doublement encadré. Le loyer lui-même est exprimé en kilogrammes de raisin par hectare (comme en Alsace, alors que la plupart des autres régions retiennent un volume de vin), dans des fourchettes fixées par arrêté préfectoral selon la durée du bail ; et le prix du kilogramme servant à le convertir en euros est constaté chaque année par le préfet, commune par commune (voir encadré « Le fermage viticole champenois »).
Encadré · Le fermage viticole champenois
En Champagne, le loyer de la vigne n’est pas libellé en euros mais en kilogrammes de raisin par hectare, particularité que le vignoble partage avec l’Alsace. La plupart des autres régions expriment le fermage en litres ou hectolitres de vin ; d’autres encore retiennent le degré-hectolitre d’alcool, comme la Drôme et l’Hérault, ou l’hectolitre d’alcool pur en Charente. Les fourchettes sont fixées par arrêté préfectoral selon la durée du bail : dans la Marne et l’Aisne, de 1 200 à 2 500 kilogrammes à l’hectare pour les baux de moins de dix-huit ans et de 1 500 à 3 000 au-delà ; dans l’Aube, de 1 200 à 2 400, 1 400 à 2 800 et 1 500 à 3 000 selon la même gradation. Chaque année, le préfet constate le cours moyen du raisin servant au calcul du fermage, commune par commune, à l’exclusion des compléments liés à des contrats personnalisés. Rapportées au rendement commercialisable de la vendange 2025, soit 9 000 kilogrammes à l’hectare, ces fourchettes représentent de 13 à 33 % de la récolte.
Ce double encadrement détermine le partage de la valeur entre le propriétaire et l’exploitant. Rapporté au rendement commercialisable de la vendange 2025, un fermage compris entre 1 200 et 3 000 kilogrammes à l’hectare représente de 13 à 33 % de la récolte. Le bailleur perçoit cette fraction brute, sur laquelle il supporte ses propres charges ; le fermier conserve le solde et assume l’intégralité des coûts de production, des aléas climatiques et du risque commercial. L’excédent d’exploitation se partage donc très majoritairement au profit de celui qui exploite, ce qui est la logique même du statut du fermage, conçu pour protéger l’exploitant.
Rapporté à la valeur vénale, le même fermage représente un rendement courant modeste, de l’ordre de 1 à 2 %. Celui qui acquiert un hectare pour le donner à bail n’en tire donc pas un revenu comparable à celui d’un placement obligataire : la performance, lorsqu’elle existe, est d’abord patrimoniale, et réside dans l’appréciation du foncier sur le temps long. Il faut en tirer la conséquence sans détour : le loyer est largement déconnecté de la valeur vénale du bien. Indexé sur la récolte et non sur le capital, il ne suit pas la hausse du foncier. L’effet est double. Il maintient l’accès à la terre pour l’exploitant, ce qui est l’objet même du statut du fermage. Mais il déplace la valeur : ce qui devient cher n’est plus seulement le sol, c’est le droit de l’exploiter.
Reste, au terme de ce parcours, une part de prix que nul flux de trésorerie ne justifie entièrement : une prime de rareté, non financière, qui rémunère l’appartenance à une aire close et prestigieuse. Cette prime protège la valeur en bas de cycle, et explique la résistance des prix champenois lors des retournements. Elle expose aussi à un risque de nature particulière : elle dépend de la santé durable de la filière tout entière, de ses volumes d’expédition et de son image mondiale, davantage que de la situation propre de tel ou tel hectare.
Un marché administré
À la différence d’un marché immobilier ordinaire, le foncier viticole est un marché administré, où plusieurs dispositifs de régulation se superposent et conditionnent la transaction.
Le premier est le droit de préemption des sociétés d’aménagement foncier et d’établissement rural (SAFER), prévu aux articles L.143-1 et suivants du code rural et de la pêche maritime. Lorsqu’un bien agricole est mis en vente, la SAFER peut se substituer à l’acquéreur pressenti, aux fins notamment de favoriser l’installation d’agriculteurs ou de lutter contre la concentration. En pratique, l’existence de ce droit structure la manière dont les cessions se préparent et se notifient.
Le deuxième est le contrôle des structures (articles L.331-1 et suivants), qui soumet certaines mises en valeur de terres à autorisation administrative d’exploiter, en fonction de seuils de surface fixés régionalement. Ce contrôle vise l’exploitant, non le propriétaire, mais il pèse sur l’économie d’ensemble d’une reprise.
Le troisième, plus récent, est le contrôle des cessions de parts de sociétés issu de la loi n° 2021-1756 du 23 décembre 2021, dite loi Sempastous, entrée en application en 2023 (articles L.333-1 et suivants). Ce dispositif mérite une attention particulière, car il concerne directement les montages sociétaires par lesquels se transmet aujourd’hui une part importante du foncier viticole. Il prévoit que toute prise de contrôle d’une société détenant ou exploitant des terres, réalisée par cession de parts ou d’actions, est soumise à autorisation dès lors qu’elle conduit son bénéficiaire à franchir un « seuil d’agrandissement significatif » fixé par arrêté préfectoral de région. Ce seuil s’apprécie non en hectares bruts, mais en surface pondérée selon les équivalences de cultures du schéma directeur régional des exploitations agricoles, qui placent la vigne parmi les productions les plus lourdes : contrairement à une intuition répandue, le vignoble n’échappe pas au dispositif.
L’effet de ces trois dispositifs n’est pas de bloquer le marché (les prix n’ont ni chuté ni gelé), mais d’en discipliner le calendrier et la transparence. Une cession soumise à contrôle s’inscrit dans un délai d’instruction qu’il faut anticiper ; l’examen du prix au regard du marché local pèse sur les montages où la valeur des parts s’écarte de celle des actifs. Le foncier viticole, longtemps l’un des derniers actifs que l’on pouvait céder à la seule discrétion des familles, s’inscrit désormais dans une logique de régulation publique assumée.
Liquidité et information : le gré à gré comme norme
Outre ses singularités administratives et économiques, le marché foncier champenois présente un troisième trait : il fonctionne largement « hors marché ». Ce caractère tient à la manière dont les parties achètent ou vendent : sans publicité, par approche directe. Une cession peut être parfaitement confidentielle dans sa préparation et intégralement soumise aux contrôles dans son exécution ; c’est même le cas courant. Le gré à gré décrit la recherche de la contrepartie, non un régime dérogatoire.
Il en résulte une faible liquidité et peu d’information disponible avant la transaction. Les meilleurs domaines ne sont presque jamais annoncés. Ils se cèdent de gré à gré, dans la confidentialité, à un cercle restreint d’acquéreurs déjà connus : familles du vignoble, maisons, investisseurs patrimoniaux. Le « stock disponible » visible sur les canaux publics ne reflète qu’une fraction marginale du marché réel, et rarement la meilleure.
Il faut être précis sur ce qui est, ou non, observable. Les mutations elles-mêmes sont publiques : une vente de vigne est établie par acte notarié et figure, prix et parcelle, dans la base des demandes de valeurs foncières, dont la Fédération nationale des SAFER publie chaque année les agrégats. Ce qui échappe à l’observation est en amont et en profondeur : les cessions en préparation, puisqu’il n’existe pas de stock d’offres consultable ; et la composition du prix, rien n’indiquant ce qui, dans une somme, rémunère le sol, les contrats, les parts de coopérative, les stocks ou la marque. Cette discrétion n’est pas un défaut d’organisation : elle est fonctionnelle. Pour un cédant, elle protège la valeur, car l’annonce publique d’une cession peut fragiliser les relations avec les maisons acheteuses de raisin, inquiéter des salariés, ou attirer des intentions peu qualifiées. Elle rend en revanche la formation des prix difficile à observer de l’extérieur : les références de transaction circulent peu, et l’évaluation repose largement sur la connaissance directe des acteurs. C’est ce qui explique le rôle des intermédiaires spécialisés, dont la valeur ajoutée tient moins à la diffusion d’une offre qu’à la connaissance nominative des parties et à la préservation de la confidentialité.
Pour l’analyse foncière, cette configuration a une conséquence méthodologique : les statistiques publiques, à commencer par celles de la SAFER, précieuses pour les tendances d’ensemble, doivent être maniées avec prudence sur les segments les plus haut de gamme, où le petit nombre de transactions et leur caractère confidentiel limitent la portée des moyennes. Elle explique aussi qu’une donnée aussi structurante que la part des surfaces exploitées en faire-valoir indirect ne soit pas disponible, pour la Champagne, avec la finesse qu’exigerait une analyse foncière : l’observation de marché la situe à un niveau qui n’a rien de marginal, mais l’établir suppose un travail statistique propre.
Enjeux : transmission, concentration, installation
Ces mécanismes ne sont pas de simples curiosités de marché : ils portent des enjeux de politique foncière. Le premier est celui de la transmission. À des niveaux de prix supérieurs au million d’euros l’hectare, la transmission d’un domaine, même modeste en surface, engage des masses patrimoniales considérables. Elle se fait de plus en plus par le canal sociétaire, d’où l’attention nouvelle portée, depuis la loi Sempastous, aux cessions de parts.
Le deuxième est celui de la concentration. La régulation vise précisément à éviter que la valeur du foncier ne conduise à une concentration excessive au profit des acteurs les mieux capitalisés, au détriment de l’installation de nouveaux exploitants. La tension est réelle : plus le prix à l’hectare est élevé, plus l’installation par acquisition devient hors de portée sans structuration adaptée, et plus le fermage, au rendement pourtant faible pour le bailleur, redevient la principale voie d’accès à la terre. Ce basculement déplace la question : ce n’est plus la propriété du sol qui se négocie, mais l’accès à son exploitation.
Le troisième enjeu, enfin, est celui du renouvellement des générations. Un vignoble dont le foncier atteint de tels niveaux ne se transmet pas comme une exploitation ordinaire ; les arbitrages entre héritiers, la place des exploitants non familiaux et l’entrée d’investisseurs patrimoniaux redessinent lentement la carte de la propriété champenoise. C’est peut-être là que la question foncière est la plus vive : derrière la formation des prix se joue, à terme, la question de savoir qui possédera et travaillera l’une des aires viticoles les plus prestigieuses du monde.
Ces trois enjeux invitent à interroger l’efficacité des dispositifs décrits plus haut. Elle est réelle, mais partielle et inégale selon l’enjeu : la préemption ne saisit que les ventes notifiées, le contrôle des structures oriente le choix de l’exploitant plus que celui du propriétaire, et aucun de ces instruments n’agit sur le niveau des prix autrement qu’à la marge, la préemption assortie d’une offre de prix révisé (article L.143-10) demeurant une procédure d’exception, alors que ce niveau reste la variable déterminante de l’installation. Les angles morts qui en résultent, notamment pour les transmissions par voie sociétaire ou familiale et pour la valeur attachée aux baux, appellent une analyse propre, qui fera l’objet d’une prochaine contribution.
Conclusion
Le prix d’un hectare de vigne champenois mêle ainsi une rareté d’appellation inscrite dans le droit, un produit brut hors norme lui-même administré, une hiérarchie de terroirs héritée de l’histoire, des actifs immatériels que le sol ne révèle pas, un cadre de régulation dense et une liquidité faible. Aucun de ces facteurs, pris isolément, ne suffit à expliquer la valeur ; c’est leur combinaison qui la produit. Pour l’observateur du foncier, la leçon dépasse le cas champenois : elle rappelle que la valeur d’une terre n’est pas une propriété agronomique, mais le produit d’un ensemble de droits, de contrats et d’usages, et que le marché, ici plus qu’ailleurs, se lit moins qu’il ne se déchiffre.
Sources
SAFER, Le prix des terres. Le marché des vignes, édition 2025 (marché 2024) et édition 2026 (marché 2025); Comité Champagne et INAO (aire d’appellation, échelle des crus, rendement commercialisable) ; Syndicat général des vignerons de la Champagne (coûts de revient du kilogramme de raisin, engagement contractuel du vignoble, surface exploitée) ; Agreste ; Légifrance, code rural et de la pêche maritime, art. L.143-1 s. (préemption SAFER), L.331-1 s. (contrôle des structures), L.333-1 s. (loi Sempastous) ; schéma directeur régional des exploitations agricoles applicable, pour les seuils et les équivalences de cultures ; cahier des charges de l’AOC Champagne (listes des communes classées grand cru et premier cru) ; arrêtés préfectoraux relatifs au fermage des vignes (Marne, Aisne, Aube) et arrêté annuel constatant le prix du raisin pour le calcul des fermages. Les ordres de grandeur par cru, les surfaces classées et le calcul du produit brut à l’hectare relèvent de l’exploitation, par l’auteur, du croisement entre cadastre et délimitation parcellaire de l’INAO, et de son observation de marché.
[1] Avertissement. Cet article est une contribution d’analyse économique et de marché, fondée sur les textes en vigueur à la date de rédaction et sur l’observation professionnelle de l’auteur. Il présente un cadre général et ne se substitue pas à l’analyse d’un notaire ou d’un avocat pour une situation particulière.
[2] L’édition suivante, qui porte sur le marché 2025, ne publie plus de moyenne champenoise unique mais une ventilation par zone, de 860 000 euros l’hectare dans l’Aisne, en repli de 3 %, à 1 689 000 euros en côte des Blancs, en hausse de 3 % ; la Fédération y relève un attentisme des opérateurs après deux décennies de progression.
[3] Chiffre d’usage, que le cahier des charges ne totalise pas lui-même.
[4] Une révision est d’ailleurs engagée depuis 2003, et elle porte précisément sur l’aire parcellaire, donc sur le droit de planter. Elle est suspendue depuis le 27 février 2025, le Syndicat général des vignerons ayant subordonné l’ouverture de l’aire à la garantie de pouvoir en maîtriser le potentiel de production.